
尼日利亚通道避坑指南:代收代付、D0/T1结算与合规回流实战
尼日利亚收款看起来简单,但我真正接触后发现,难点不是收进奈拉,而是稳定结算、控制风险,并把资金合法回流。
我理解的“尼日利亚通道”,不是一张具体牌照,而是一套完成 NGN 本地收款、付款、清算、结算、对账和跨境资金安排的支付体系。
我研究尼日利亚市场时,最开始也容易把“有 API”“能收款”“能回款”当成同一件事。后来我发现,这三个能力完全不同。一个渠道可以收款很快,但不代表它可以稳定代付。一个渠道可以本地结算,也不代表它可以合法把奈拉换成美元,更不代表它可以直接“回U”。
所以我现在看尼日利亚通道,不会先问费率。我会先看钱从哪里来,经过谁,最后到哪里。我还会看谁持牌,谁接银行,谁负责清算,谁负责最终结算。
下面我按照我实际筛选通道时最关心的六个问题,把尼日利亚通道拆开讲清楚。
1. 什么是尼日利亚通道?主流的本地支付与转账方式有哪些?
只接国际银行卡,我认为还不能算完整的尼日利亚本地通道,因为当地银行转账、NIP、虚拟账户和 POS 都非常重要。
我通常把尼日利亚通道理解成四层:用户支付工具、本地清算网络、持牌支付机构和银行、商户最终使用的 API 与结算系统。
我怎么理解尼日利亚通道的结构?
我会先把“通道”这个词拆开。
第一层是用户真正使用的支付方式。我常见的是银行转账、本地银行卡、USSD、Mobile Money、POS、Agent Banking、QR 和 Direct Debit。
第二层是底层清算。银行转账背后经常会涉及 NIBSS 和 NIP 这类本地基础设施。
第三层是支付机构和银行。这里可能有银行、MMO、Switching & Processing、PSSP、PTSP、Super-Agent 等不同类型的机构。
第四层才是我真正接入的产品。我看到的一般是 API、虚拟账户、Checkout、Payout、Webhook、Dashboard 和 Settlement。
| 支付方式 | 我怎么看 | 常见用途 | 我关注的重点 |
|---|---|---|---|
| 银行转账 / NIP | 我会优先接入 | 电商、充值、数字服务、B2B | 到账识别、Webhook、虚拟账户 |
| 虚拟账户 | 我非常重视 | 自动对账、大量 Pay-in | 账户归属、银行合作、识别率 |
| 本地银行卡 | 我会保留 | Checkout、订阅、零售 | 发卡行拒付、3DS、风控 |
| USSD | 我会作为补充 | 无 App、网络较弱用户 | Session 超时、银行可用率 |
| Mobile Money | 我按业务决定 | 钱包、P2P、小额支付 | 钱包覆盖和 KYC |
| POS / Agent | 我看线下需求 | 零售、现金数字化 | 终端、代理网络、资金安全 |
| QR | 我作为补充 | 收银台和扫码支付 | 银行和 PSP 覆盖 |
| Direct Debit | 我用于特定场景 | 订阅、保险、还款 | Mandate 和扣款失败处理 |
我特别注意一个数据方向。CBN 截至 2024 年 6 月的统计里,Web/Internet Transfer 在非现金电子交易笔数中占比最高,POS 和 Mobile 也占有很大比例。NIP 在 2024 年上半年处理的交易规模也非常大。
所以我不会照搬“非洲主要靠移动钱包”这种简单经验。尼日利亚和一些东非市场不完全一样。
如果一个所谓“尼日利亚原生通道”只让我接 Visa 或 Mastercard,却没有银行转账、虚拟账户或本地银行网络,我一般不会把它当成完整的本地支付方案。
我也不会把“有 API”直接理解成“原生”。一个聚合商完全可以合法,也可以很好用。真正的问题是它愿不愿意告诉我底层是谁。
我通常会直接问四句话:
谁持牌?谁接银行?谁拥有资金账户?谁承担最终结算责任?
这四个问题如果说不清,我就会继续做尽调。
2. 尼日利亚代收代付 Pay-in / Payout 的运作机制与到账时效如何?
我认为很多人把“用户付款成功”和“商户收到结算款”混在一起,这会直接导致对 D0、T+1 和到账速度的误判。
我把时效分成三个时间点:用户付款确认、Payout 受益人入账、PSP 向商户结算。三个时间可能完全不同。
我怎么看 Pay-in 的资金流程?
我接 Pay-in 时,一般是先让系统创建订单。
PSP 会根据支付方式返回银行卡 Checkout、USSD 指令,或者一个虚拟银行账户。
用户完成付款后,银行、卡组织、Switch 或 NIP 会处理交易。PSP 再更新自己的账本,并通过 Webhook 告诉我的系统这笔订单是成功、处理中还是失败。
所以我不会只看前端页面显示“Success”。我会同时保存交易 Reference、Webhook、PSP 查询结果和自己的订单状态。
我怎么看 Payout?
我做 Payout 时,逻辑会反过来。
我需要先有可用余额、预充值资金或者其他合同约定的资金安排。我的系统再把收款银行、账户、金额和唯一 Reference 提交给 PSP。
PSP 再经过银行或者 NIP 把钱打给收款人。
| 状态 | 我怎么处理 |
|---|---|
| Success | 我记账并关闭订单 |
| Pending | 我继续查询,不马上重付 |
| Failed | 我确认失败原因后再决定是否重试 |
| Reversed | 我重新核对余额和原交易 |
| Timeout | 我先查状态,绝不会直接再打一笔 |
我认为这里最危险的操作,就是看到 HTTP Timeout 后马上重新 Payout。
因为 API 超时不等于底层付款失败。
银行可能已经收到了指令。NIP 也可能已经处理。只是 PSP 没有及时把结果返回给我。
所以我每一笔 Payout 都会使用唯一 Reference 或 Idempotency Key。我会先 Query,再 Retry。
我怎么看“实时到账”?
我不会只问供应商一句“是不是实时”。
我会问他到底指哪一个时间。
银行转账通过 NIP 正常情况下可以很快完成。用户 Pay-in 的成功通知也可能接近实时。
但是 PSP 把商户余额真正结算到企业账户,就是另外一回事。
公开产品里,我可以同时看到 D0 和 T+1。
例如我研究到 Monnify 公开提供 T+0 结算。Paystack 的标准自动结算是下一工作日 T+1。Flutterwave 对尼日利亚本地支付公开的是下一日结算。
所以我看到有人说“尼日利亚全部只能 T+1”,我不会直接相信。
同样,如果有人说“所有资金全部实时 T0”,我也会继续问清楚。
我真正关心的是 Settlement Cutoff、周末怎么处理、Pending 多久关闭、异常订单多久对账完成,以及实际到账记录是不是长期和合同一致。
3. 面对奈拉贬值与外汇管制,尼日利亚通道如何解决资金合规回流和回U难题?
我认为尼日利亚最难的不是收 NGN,而是解释这笔 NGN 为什么可以跨境,以及最终按照什么法律和商业关系汇出去。
我不会把“收到奈拉”直接等同于“可以回美元或 USDT”。合规回流必须先确定资金性质,再匹配银行、合同、税务和监管路径。
我为什么把资金回流单独看?
我认为这是整个尼日利亚通道里最容易踩坑的地方。
奈拉经历过明显贬值。尼日利亚这几年也一直在调整 FX 市场、外汇流动性、BDC、银行和跨境资金政策。
所以我不会把 Pay-in 和 FX 当成同一个产品。
我的本地 PSP 能替我收 NGN,不代表它自动拥有把这笔钱换成 USD 并汇到境外的资格。
我会先问,这笔钱在法律和会计上到底是什么。
它可能是:
- 我提供真实服务取得的服务收入;
- 我的公司销售商品取得的贸易收入;
- 我的尼日利亚子公司的税后利润;
- 我的股息;
- 我的贷款本金或利息;
- 我的资本返还;
- 或者其他有真实商业背景的付款。
不同性质,我需要准备的合同、Invoice、税务文件和银行材料也可能不同。
| 回流方式 | 我怎么看 | 我主要关注什么 |
|---|---|---|
| Authorized Dealer Bank | 我优先考虑 | 真实交易、合同、发票、税务 |
| 外资子公司 + CCI | 我用于长期结构 | 资本来源、利润、股息和资本回流 |
| 合法跨境 PSP | 我会核牌照 | 谁负责 FX 和境外 Settlement |
| 虚拟账户 + 银行换汇 | 我用于收款层 | VA 本身不能替代 FX 资格 |
| PAPSS | 我看非洲区域贸易 | 不把它当全球 USD/USDT 通道 |
| 受监管 VASP | 我单独尽调 | AML、资金来源、钱包和监管身份 |
| 私人 P2P | 我不会当企业合规方案 | 资金来源和冻结风险过高 |
我怎么理解 CCI?
如果我是长期做尼日利亚市场,我会认真考虑当地实体和外资投资结构。
CCI,也就是 Certificate of Capital Importation,对外国资本进入尼日利亚后的投资收益和资本回流非常重要。
但是我不会把 CCI 理解成一个“自动换汇额度”。
公司可以依法汇回投资收益,不等于我今天收到一笔消费者 NGN,今天就一定能把同等金额换成美元汇走。
这中间还有收入性质、税务、Transfer Pricing、银行审核、FX 流动性和付款目的。
如果行业里说的“回U”是 USDT,我会怎么判断?
我会把 USDT 和 USD Bank Settlement 完全分开。
如果业务确实需要数字资产,我会把它当成一个独立的 Treasury 或 VASP 项目。
我会核实参与方的监管身份、银行账户、钱包归属、KYB、KYC、AML、Sanctions、Source of Funds 和完整的资金路径。
我不会把下面这些做法称为合规回流:
个人账户代收、私人 P2P 对敲、跑分资金池、虚假 Invoice、拆分资金隐藏用途、无关第三方境外支付 USDT。
这些方案表面上可能回款很快。
但我认为它们真正的问题不是“用了 USDT”。
真正的问题是资金目的、账户主体和交易关系被隐藏了。
这也是我筛选所谓“秒回U通道”时最谨慎的地方。
4. 接入尼日利亚支付通道的成功率、手续费率及结算周期 D0/T1 通常是多少?
我最不相信的指标之一,就是没有统计口径的“99%成功率”,因为供应商只要改变分母,数字马上就会变漂亮。
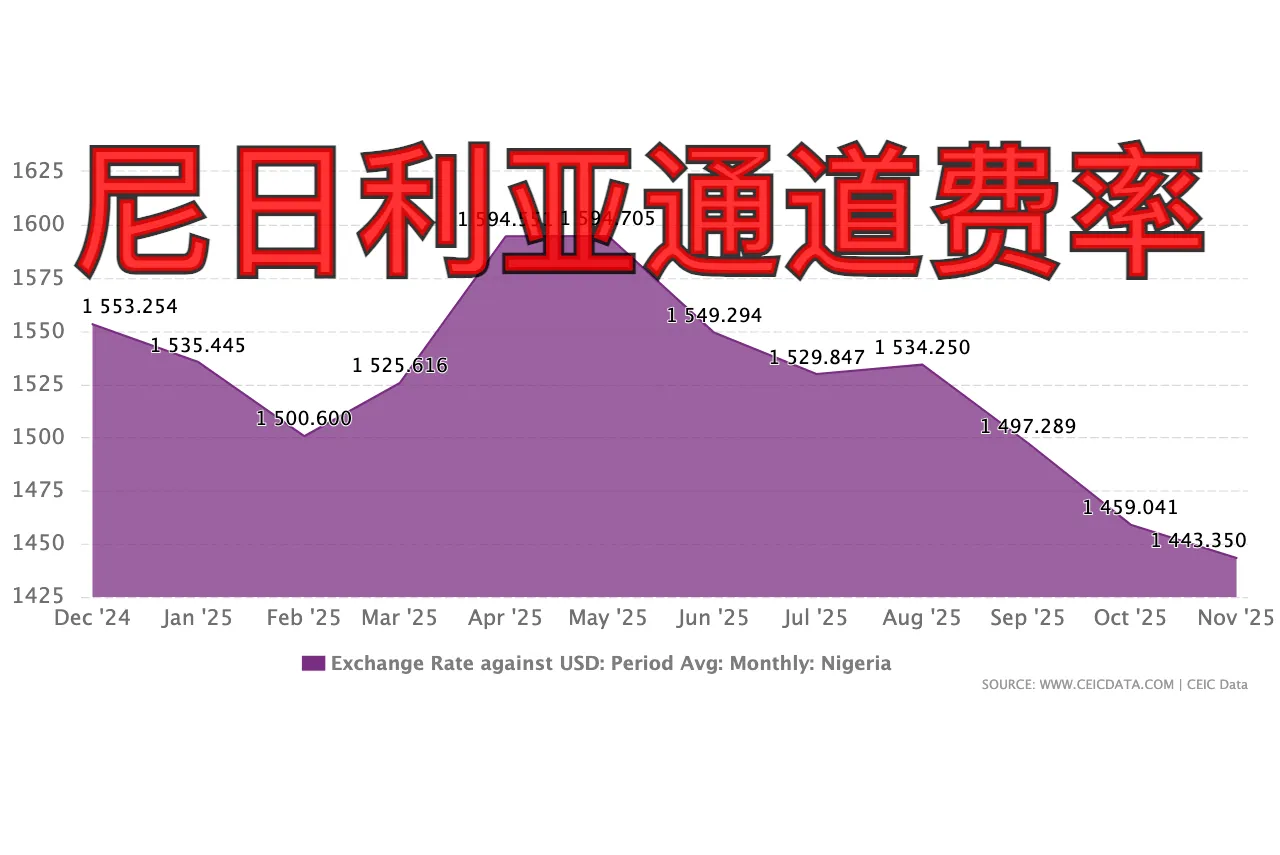
我能确认的公开本地线上收款价格大约集中在 1.5% 到 2%。D0 和 T+1 都存在,但全市场统一成功率没有可靠公开基准。
我怎么看公开费率?
我会先把官网公开价当成采购基线,而不是最终成交价。
我研究到的公开价格里,Paystack 本地线上交易为 1.5% + ₦100,并设置单笔费用上限。Monnify 的 Bank Transfer、Card 和 USSD 公布的是 1.5%,也有费用上限。Flutterwave 的本地 NGN 主要支付方式公开挂牌为 2%。
虚拟账户、线下 POS 和大客户价格可能更低。
Payout 的结构也不同。它一般不是按照 Pay-in 那样收百分比,而是按照每笔固定奈拉费用收费。
| 项目 | 我看到的公开口径 |
|---|---|
| Paystack 本地线上 Pay-in | 1.5% + ₦100,有封顶规则 |
| Paystack Dedicated Virtual Account | 1%,有较低封顶 |
| Paystack 本地实体卡 | 0.5%,有封顶 |
| Monnify Pay-in | 1.5%,有封顶 |
| Flutterwave 本地 NGN Pay-in | 2% |
| 常见公开 Payout | 每笔约 ₦10 到 ₦50 的阶梯费用 |
| Monnify Settlement | T+0 |
| Paystack 标准 Settlement | T+1 工作日 |
| Flutterwave 本地 Settlement | 下一日 |
我不会直接拿这张表当最终报价。
因为我的真实成本还可能包括 VAT、Reserve、退款成本、Chargeback、FX Spread、跨境结算费用和其他商业条款。
如果我的交易量足够大,我会要求 Bespoke Pricing。
我为什么不直接写“成功率通常是 98%”?
因为我没有找到 CBN 或 NIBSS 给出一个可以直接用于采购比较的统一行业成功率。
不同供应商说的成功率可能完全不是一个东西。
有人把用户主动退出 Checkout 排除。
有人算进去。
有人只算技术请求。
有人只看某一家银行。
有人只看卡。
有人把 Pending 最后成功的订单算进去。
所以我会自己定义:
有效支付成功率 = successful / (successful + genuine technical/issuer failures)
我还会按下面这些维度拆开看:
Payment Method × Bank/Issuer × Amount Band × Time × Error Code
我会把 User Abandonment、Card Decline、Technical Failure、Pending 和 Reversal 分开。
如果供应商说“成功率 99.9%”,我不会先问真的假的。
我会先问:
分母是什么?统计几天?哪些银行?什么支付方式?多少真实交易量?
我真正看的 SLA 是什么?
我除了成功率,还会看 API Availability、P95/P99 Latency、Webhook Delivery、Pending Closure、Settlement On-time Rate、对账差异和故障恢复时间。
因为我认为,一个渠道真正稳定,不是它从来不失败。
而是失败以后,我可以知道发生了什么,并且不会重复扣款、不会重复付款,也不会让资金长期卡在一个无法解释的状态里。
5. 运营尼日利亚通道有哪些潜在风险?如何应对冻卡、客诉与 CBN 政策监管?
我认为尼日利亚通道最大的风险不是单笔失败,而是欺诈、冻户、流动性、外汇、监管和技术问题同时出现。
我会把风险控制放在通道接入之前。我会准备双 PSP、交易监控、完整对账、冻结证据包和监管变化响应机制。
我最担心哪些风险?
我不会只盯着“成功率下降”。
我会同时看账户有没有异常资金,Payout 有没有重复,银行有没有突然限制账户,客户投诉是不是增加,NGN 余额是不是不足,以及供应商有没有偷偷换 Settlement Bank。
| 风险 | 我看到的常见原因 | 我的处理方式 |
|---|---|---|
| 账户冻结 | 欺诈资金、异常流水、资金用途不一致 | 保存完整资金和订单证据 |
| Chargeback | 盗卡、商品争议、重复扣款 | 3DS、设备风控、快速退款 |
| Payout 重复付款 | Timeout 后直接 Retry | Idempotency + Query Before Retry |
| 账户接管 | SIM Swap、OTP 泄露、新设备 | MFA、设备识别、人工复核 |
| NGN 流动性不足 | Pay-in 和 Payout 不平衡 | 双 PSP、最低余额预警 |
| 汇率风险 | NGN 持有时间过长 | 缩短资金暴露时间 |
| PSP 故障 | 单一银行或 Processor | Multi-route 和备用渠道 |
| 监管变化 | CBN 调整规则 | 定期核牌和重新尽调 |
| 第三方资金池 | 多客户资金混用 | 核对账户所有人和资金隔离 |
如果发生冻卡或冻户,我会准备什么?
我不会等账户真的被冻以后再临时找聊天记录。
我会提前准备一套 Freeze Evidence Pack。
里面至少包括:
公司注册和 KYB 资料、UBO、业务模式说明、订单、合同、Invoice、付款人资料、PSP Transaction Reference、银行流水、交付证据、退款记录、投诉记录和 AML Review 记录。
这样银行或者 PSP 找我的时候,我可以快速解释:
这笔钱是谁付的。
为什么付。
对应什么订单。
我提供了什么商品或服务。
资金现在在哪里。
客诉和 Chargeback 我怎么处理?
我会让客服、支付运营、风控和财务使用同一个 Case ID。
我的基本流程是:
投诉进入 → 锁定交易 → 查询 PSP/银行/订单证据 → 判断 Fraud/Duplicate/Service Dispute → 可以退款就处理退款 → Chargeback 提交证据 → 更新风控规则
我最不希望看到一种情况。
客服告诉用户“这笔交易失败了”,第二天财务却发现银行已经真正入账。
所以我要求我的系统必须同时看订单状态、PSP 状态和银行资金状态。
我怎么应对 CBN 政策变化?
我不会认为一个渠道“去年能跑”,今年就一定还能按照原来的结构继续跑。
CBN 近几年一直在调整支付、BDC、FX、VASP、POS 和消费者保护规则。
所以我会在合同里加入 Regulatory Change Notification。
我还会定期重新核验供应商的牌照主体、牌照类别、合作银行、Settlement Account 和产品范围。
如果这些东西发生重大变化,我会重新做尽调,而不是等资金被冻结以后才开始追问。
6. 出海企业如何辨别真假原生渠道,筛选靠谱稳定的尼日利亚通道服务商?
我认为最危险的不是二级渠道,而是一个明明经过五家公司转手,却一直告诉我自己是“银行直连”的供应商。
我判断原生渠道,不看销售怎么说。我看牌照、银行关系、资金账户、清算路径、结算责任和跨境资金依据能不能被独立验证。
我怎么定义“原生渠道”?
我不会把“原生”理解成必须完全只有一层。
合法的 Aggregator 或二级 PSP 完全可能很稳定。
我真正接受的定义是:
供应商自己或者它明确披露的持牌合作方,拥有完成这个产品所需要的监管资格、银行关系、资金账户、清算接口和结算能力,而且这些关系可以被证明。
我认为透明比“层级少”更重要。
例如 A 公司卖给我通道。
合同由 B 公司签。
收款账户属于 C。
API 回调来自 D。
最后 Settlement 又由 E 打给我。
这种结构并不是一定违法。
但如果 A 不愿意解释 B、C、D、E 分别是谁,我就很难接受。
因为一旦出现短款、冻结或者监管问题,我不知道应该找谁承担责任。
我上线前会做哪些 Go / No-Go 检查?
| 项目 | 我要求的证据 | 我认为的红旗 |
|---|---|---|
| 公司真实性 | 注册资料、地址、董事、UBO | 法人频繁变化 |
| CBN 资格 | 官方名录和具体牌照类别 | 只有一张“CBN Certified”图片 |
| 产品匹配 | 产品和 License Scope 对应 | 用支付牌照宣传无限 FX |
| 银行合作 | 银行、账户主体、合作证明 | 一直说“银行保密” |
| 资金路径 | 完整 Pay-in/Payout/Settlement 图 | 出现个人账户 |
| 跨境 FX | 银行或合法跨境结构 | 承诺所有 NGN 固定回 USD |
| USDT 路径 | VASP、银行和 AML 结构 | 私人 P2P 跑分 |
| 资金安全 | Segregation 和 Safeguarding | 客户余额被混用 |
| 历史结算 | Settlement Report 和 Bank Proof | 只给成功截图 |
| 技术能力 | API、Query、Webhook、Idempotency | Timeout 只能找客服 |
| 安全 | PCI DSS、MFA、权限控制 | API Key 多人共用 |
| SLA | Uptime、RTO、Settlement、赔付 | SLA 只存在销售 PPT |
| AML | KYC/KYB、Sanctions、Monitoring | 建议我隐藏业务 |
| 冻结处理 | Freeze 和 Chargeback SOP | 出事只能找 Telegram |
| 客户案例 | 可验证 Reference | Logo 很多但没人能核实 |
我最喜欢问供应商哪些问题?
我不会只问一句“你们合作哪家银行”。
我会继续问:
Collection Account 是谁名下?
Settlement Account 是谁名下?
Virtual Account 是哪家银行签发?
NIP Session 是谁生成?
我的 Merchant Balance 法律上放在哪里?
如果 PSP 出现问题,我的资金法律上属于谁?
如果我要跨境结算,谁负责 FX?
如果我要回 USDT,哪个主体负责 On/Off-ramp?
这些问题往往比 API 文档更容易识别真正的通道层级。
我最后怎么选择供应商?
如果我要长期做尼日利亚,我不会把最低费率放在第一位。
我更倾向这样分配注意力:
| 维度 | 我的关注权重 |
|---|---|
| 监管资质和 License Scope | 20% |
| 银行关系和清算能力 | 15% |
| 资金安全和结算能力 | 15% |
| 技术可靠性和 SLA | 15% |
| AML、欺诈和争议处理 | 12% |
| 费率、FX 和商业条款 | 8% |
| 透明度和审计能力 | 7% |
| 流动性和业务连续性 | 5% |
| 客户案例和支持 | 3% |
我会先做硬性 Go / No-Go,再做评分。
如果牌照主体解释不清,我不会因为费率便宜就继续。
如果使用个人账户收款,我会直接提高警惕。
如果供应商让我通过虚假贸易解释资金,我不会把它作为企业方案。
如果对方拒绝画完整资金链,我也不会只因为它宣传“99.9%成功率”就上线。
我认为最终只需要把所有销售话术压缩成五个问题:
钱是谁收的?
钱存在谁的银行账户?
底层是谁清算?
谁依法负责给我结算?
跨境资金最后依据什么真实交易出去?
只要这五个问题全部能够被证明,我才会继续谈价格、成功率和商务条件。
Conclusion
我做尼日利亚通道时,会先看牌照、银行、资金链和回流合规,再看费率。收款不难,真正难的是长期稳定地把钱收清楚、付清楚和结清楚。