
租尼日利亚银行账户靠谱吗?揭秘BVN风险与合规收款方案
很多人第一次接触尼日利亚收款时,会发现奈拉、本地银行、BVN、NIN和USDT全缠在一起。租账户看起来简单,真正的问题却很多。
我研究后认为,租尼日利亚银行账户并不是稳定的收付款方案。它只是借用了别人的实名身份。账户可以暂时收钱,不代表使用者拥有账户。只要银行复核KYC、资金来源或实际控制人,整个资金链就可能出问题。
我一开始研究这个市场时,也以为问题只是“哪里能找到一个尼日利亚银行账户”。但越往下看,我越发现,真正需要解决的其实不是银行卡,而是身份、本地收款、奈拉结算、外汇和资金回款这几件事。只要把这几个问题拆开,很多人其实根本没有必要去租别人的账户。
1. 为什么很多人想要租用尼日利亚银行账户?其核心用途究竟是什么?
如果我只看到“租银行账户”这几个字,很容易把它理解成灰色需求。但我研究后发现,很多需求本身是真实的商业需求,只是有人选择了错误的解决方法。
我认为租尼日利亚银行账户最常见的动机,是获得本地奈拉收款能力,再解决跨境电商收款、供应商付款、外汇兑换和USDT资金进出。问题是,租账户只能暂时提供支付通道,不能解决账户身份和实际使用者不一致的问题。
我把这些需求分成四类
我研究后发现,真正推动这个市场的并不是单一用途。我更愿意把需求分成四类。
第一类是正常商业需求。比如我在尼日利亚卖商品、提供数字服务,或者需要当地客户直接用奈拉付款。这时,本地银行转账通常比国际电汇简单。客户也更熟悉当地支付方式。
第二类是跨境资金需求。比如我收到奈拉以后,需要支付海外供应商,或者把收入换成美元、欧元等货币。这时就会出现FX,也就是外汇结算的问题。
第三类是数字资产需求。尼日利亚的稳定币使用量很大,所以有人会希望把奈拉换成USDT,再进行跨境结算。但我不能把“尼日利亚USDT需求大”直接理解成“租银行账户市场很大”,两者并不是一回事。
第四类就是高风险用途。有人希望借别人的实名账户避开自身无法完成的KYC,也有人用第三方账户承接不明资金、P2P资金甚至诈骗资金。
| 我看到的需求 | 需求是否真实 | 为什么有人想到租账户 | 我对风险的判断 |
|---|---|---|---|
| 本地奈拉收款 | 是 | 当地银行转账方便 | 需求正常,但租账户风险高 |
| 跨境电商收款 | 是 | 希望降低付款摩擦 | 应优先用正规PSP |
| 外汇结算 | 是 | 需要NGN换外币 | 应使用银行或正规FX渠道 |
| USDT结算 | 部分场景真实 | 转账速度快、美元计价 | 应通过可核验VASP处理 |
| 绕过KYC | 不是正常商业理由 | 自己没有当地身份 | 风险极高 |
| 第三方代收和跑分 | 高风险 | 隐藏真实资金链 | 不应该使用 |
我最后发现,一个很关键的区别是:真正需要的是尼日利亚的支付能力,不是别人的尼日利亚身份。
2. 市场上常见的“租尼日利亚银行”靠谱吗?通常通过什么渠道获取?
我看到很多所谓“尼日利亚银行出租”,第一反应都会问价格和稳定性。但研究以后,我反而觉得这两个问题都不是最重要的问题。
市场上的“租银行”通常不是银行把账户租给我,而是实名账户持有人把银行卡、网银操作权或代收能力交给第三方。无论通过社交平台、中介还是P2P群组获得,它都无法改变账户真正的法定持有人。
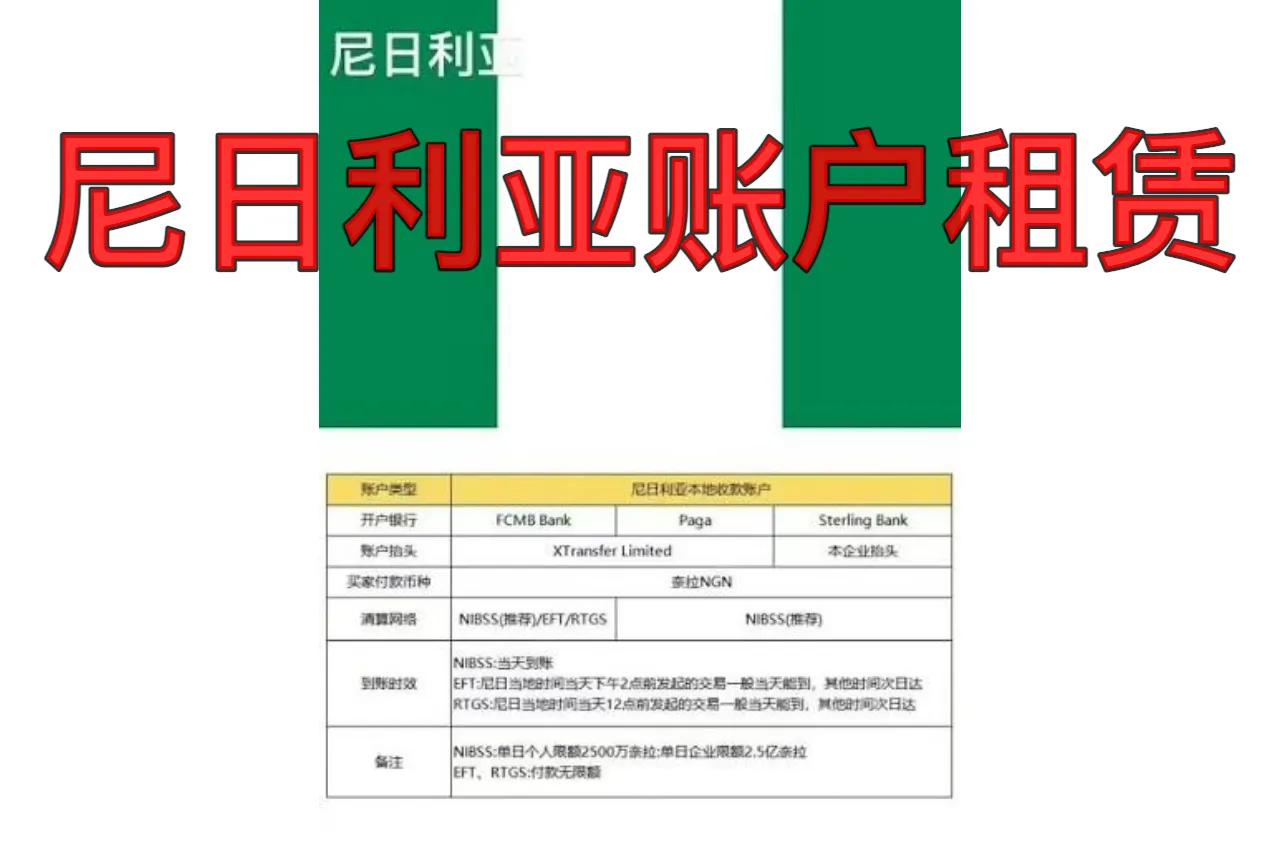
我看到的“租银行”本质上是控制权转移
我把常见模式拆开以后,发现它们表面上不一样,本质却差不多。
有些账户是原户主把部分操作能力交出去。有些账户还是原户主操作,收到钱以后再按照要求转账。还有一些中介会管理很多账户,再根据交易量分配账户。也有人把普通个人账户包装成所谓“企业账户”或者“商业账户”。
这些模式最大的问题,不是账户今天能不能转钱,而是银行档案里的客户是谁,真正操作账户的人又是谁。
我也看到这类服务经常出现在Telegram、WhatsApp、Instagram、论坛、P2P社群和一些非正式中介网络里。但这些渠道只能证明“有人在卖这种服务”,不能证明这种模式得到银行授权。
| 渠道 | 我能不能确认账户真实存在 | 我能不能确认银行允许出租 | 主要问题 |
|---|---|---|---|
| Telegram等社交平台 | 有时可以 | 基本不能 | 诈骗、找回、假资料 |
| 网络论坛 | 有时可以 | 不能 | 评价可能失真 |
| P2P群组 | 可以发生真实交易 | 不能 | 资金来源复杂 |
| 线下个人中介 | 可能 | 不能 | 面对面也不能改变账户所有权 |
| 正规PSP或银行 | 可以 | 可以 | 需要正常KYC |
我特别在意所谓的“卖家验证”。
哪怕我看到了身份证、银行卡、账户余额、手机银行页面甚至视频,我最多只能证明这个人暂时可以控制账户。我仍然无法证明银行允许他把账户交给我使用。
所以我不会把“卖家靠不靠谱”当成核心问题。真正的问题是,这个账户结构本身能不能长期向银行解释。
3. 没有尼日利亚的BVN和NIN,真的能顺利租借并使用当地银行账户吗?
很多人会把BVN和NIN理解成一道开户门槛,然后认为只要租一个已经实名的账户,就等于绕过去了。我认为这是最容易产生误解的地方。
没有BVN和NIN,我可能暂时使用别人已经开好的账户,但这不代表我完成了尼日利亚银行体系要求的身份认证。账户仍然属于原实名人,我只是临时获得部分控制能力,所以KYC问题并没有消失。
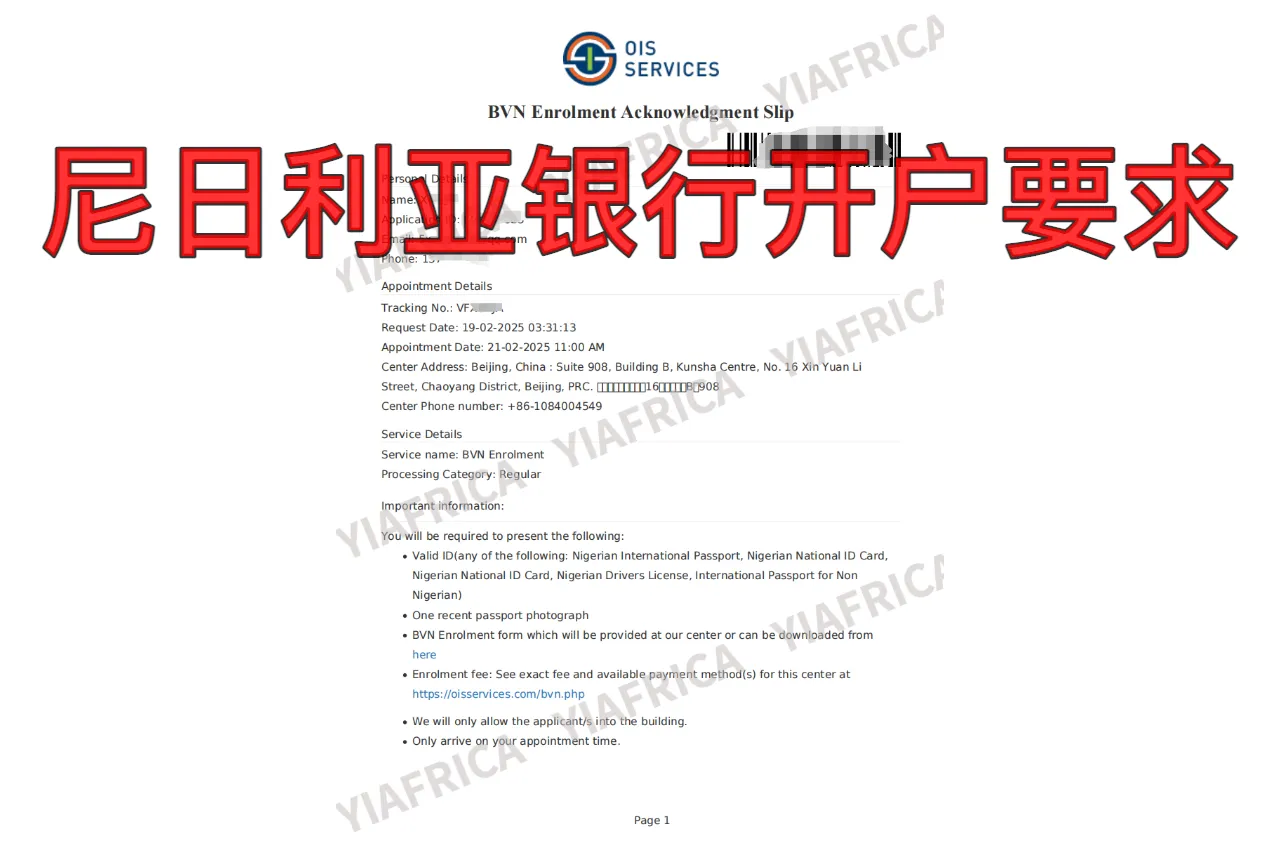
我会把“能用”分成三个层面
我研究BVN和NIN以后,发现不能简单问一句“到底能不能用”。
第一个层面是技术层面。一个已经正常开户的账户,在没有被冻结的情况下,确实可能继续收款和转账。所以有人会觉得:“既然钱能进能出,那就证明这个方案可行。”
但我认为这种理解并不完整。
第二个层面是身份层面。BVN属于尼日利亚银行体系里的生物识别身份体系,NIN属于国家身份体系。按照现行规则,Tier 1个人账户或钱包至少需要BVN或NIN之一,Tier 2和Tier 3则要求BVN和NIN。
| 账户层级 | 身份要求 | 如果我BVN和NIN都没有 |
|---|---|---|
| Tier 1 | 至少BVN或NIN之一 | 无法按正常要求完成 |
| Tier 2 | BVN + NIN | 无法满足 |
| Tier 3 | BVN + NIN | 无法满足 |
第三个层面是商业持续性。
如果账户登记的是别人,那么银行需要重新确认身份时,我无法代替真正的账户持有人。账户需要身份恢复时,我也不是最后拥有决定权的人。
这就是为什么我会把“暂时可以转账”和“我真正拥有一个可以长期使用的银行账户”完全分开。
我也不会把伪造身份资料、购买BVN/NIN或者冒用他人资料看成解决办法。这样只会在原来的账户风险上,再增加身份欺诈和资金解释问题。
4. 租借尼日利亚银行账户后,如何解决奈拉充值、外汇结算与USDT承兑回款?
很多人租到账户以后才发现,账户只是第一步。真正麻烦的是奈拉从哪里来、外汇怎么换、USDT怎么买卖,最后资金又怎么安全回到自己的主体。
我更倾向把奈拉收款、FX和USDT分成三个独立环节。我会让客户资金先进入本人或公司名下的正规银行或PSP,再通过合规FX渠道换汇。只有真实需要数字资产时,我才增加受监管VASP这一层。
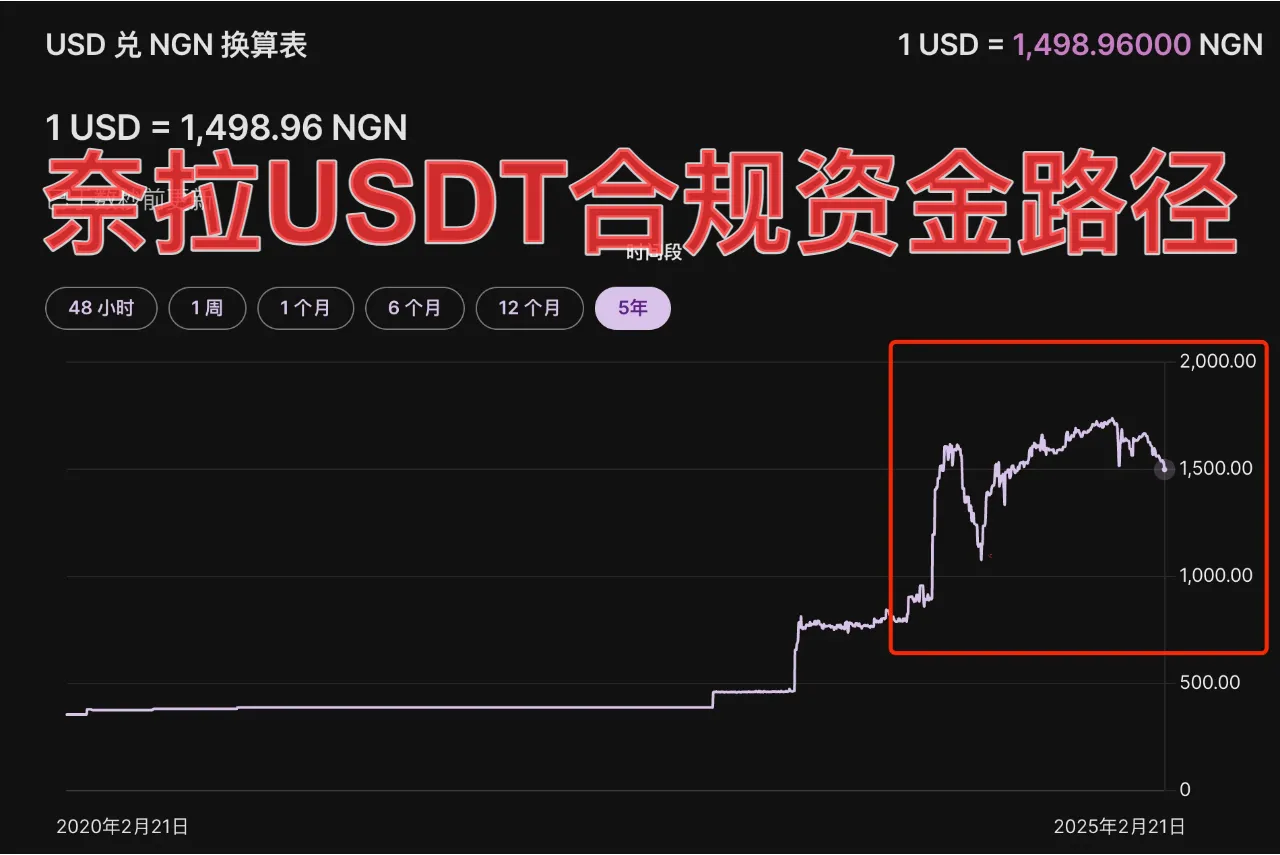
我不会把所有问题都塞进一个租来的账户
这是我研究整个资金链以后最大的变化。
如果我要收尼日利亚客户的奈拉,我更希望客户通过Paystack、Flutterwave或者正常银行转账支付。资金最终进入和业务主体对应的账户。
如果我要把奈拉兑换成美元,我会把FX当成一个独立问题。我需要的是银行或其他符合当地监管要求的外汇渠道,而不是再找几个个人账户转来转去。
如果我的业务确实需要USDT,我也会把数字资产放到最后一层。我会先保证银行端的资金来源是清楚的,然后再通过监管状态可以核验的VASP完成法币和数字资产之间的转换。
| 我的需求 | 我更倾向的路径 | 我会避免的做法 |
|---|---|---|
| NGN本地收款 | Paystack、Flutterwave、企业银行 | 陌生个人代收 |
| NGN支付供应商 | 企业银行直接付款 | 多个人账户分拆 |
| NGN兑换外币 | 银行或正规FX渠道 | 地下换汇 |
| USDT买卖 | 可核验VASP | 匿名个人P2P |
| 跨境收款 | Payoneer、银行SWIFT等 | 人头账户中转 |
Paystack公开的尼日利亚本地交易费大约是1.5%加₦100,并设置单笔费用上限。Flutterwave也提供本地和国际收款。它们可能没有“租一个账户”看起来便宜,但我可以买到的是更重要的东西:账户所有权、完整对账、争议处理和资金来源证明。
我也会特别提醒自己,USDT链上到账很快,并不代表整个资金链就是安全的。真正影响资金能不能进入银行的,还是付款人、账户名称、交易目的和资金来源。
5. 租用尼日利亚银行卡有哪些致命风险?被原户主找回、封号或冻结该怎么办?
租账户最容易让人低估的,不是手续费,而是尾部风险。账户可能连续使用几个月都没有问题,然后一次冻结就把前面省下来的成本全部吃掉。
我认为最严重的风险包括原户主找回、银行冻结、诈骗资金污染、USDT对手方风险、身份资料泄漏和税务无法解释。如果问题已经发生,我会先停止新增资金,保存全部记录,再通过银行合规部门和当地律师处理。
我最担心的其实不是“慢”,而是失去资金控制权
如果账户实名人不是我,那么原户主始终拥有一个我无法彻底消除的优势。
他的BVN、NIN和银行身份资料仍然存在于银行系统中。所以就算我改变了一些登录信息,我也不能因此变成账户的法定所有人。
这意味着原户主找回账户时,我可能突然失去对资金的访问。
第二个风险是银行冻结。
如果账户原来的身份资料和现在的交易行为差距越来越大,比如交易金额突然增加、第三方付款大量出现、账户用途改变,银行可能要求进一步解释。
第三个风险是资金污染。这个风险在陌生P2P交易里尤其麻烦。如果我收到的钱来自诈骗、盗刷或者其他异常交易,即使我自己并不知道,我也可能进入后续调查链。
| 风险 | 我对严重度的判断 | 主要原因 |
|---|---|---|
| 原户主找回 | 极高 | 法定身份仍属于原户主 |
| 银行冻结 | 极高 | 实际交易与KYC可能不一致 |
| 卖方卷款 | 高 | 对方掌握身份恢复能力 |
| 收到问题资金 | 极高 | 可能进入调查链 |
| USDT对手方污染 | 高 | P2P资金来源难核实 |
| 税务无法解释 | 高 | 发票主体和账户主体不一致 |
| 业务突然中断 | 高 | 核心收款渠道不受自己控制 |
如果账户真的被冻结,我不会第一时间把其他钱迅速转到更多第三方账户。
我会先停止新增入金。我会保存合同、订单、发票、付款凭证、银行记录、聊天记录和必要的链上TxID。然后我会联系银行的合规或反欺诈部门。如果金额较大,或者涉及不明资金,我会让尼日利亚当地律师先判断冻结的性质。
如果我怀疑收到的是问题资金,我也不会按照陌生人的要求把钱退到另一个账户。这样反而会把资金路径变得更复杂。
6. 除了冒险租用“人头户”,跨境出海者有哪些合法合规的尼日利亚收付款替代方案?
如果我的目标只是获得尼日利亚收款能力,我其实有很多办法。租个人账户只是看起来最快,并不代表它最适合长期业务。
如果我要长期做尼日利亚市场,我会优先考虑“尼日利亚合法主体+企业银行账户+Paystack或Flutterwave”。如果业务规模还小,我会先考虑现有公司账户、Payoneer、Wise或银行SWIFT。USDT只作为真实业务需要下的补充结算层。
我会按照业务阶段选择方案
如果我要长期经营尼日利亚市场,而且本地客户很多,我会优先考虑本地公司。
我的理想结构很简单:
我的真实业务主体
→ 尼日利亚合法公司
→ 企业银行账户
→ Paystack / Flutterwave
→ 奈拉结算
→ 正规FX渠道
→ 有需要时再接合规VASP
这个方案最大的价值,并不是每一笔交易手续费最低。
它最大的价值是合同、发票、银行账户、税务记录和最终受益人可以放在同一条证据链里。
如果我的业务还很小,而且客户主要来自海外,我反而不会急着成立复杂的尼日利亚结构。我会先看看现有海外公司账户、Payoneer、Wise Business或者SWIFT能不能解决实际需求。
| 我的业务情况 | 我会优先考虑 | 适合程度 |
|---|---|---|
| 长期做尼日利亚本地业务 | 本地公司+企业银行+PSP | 很高 |
| 大量收NGN | Paystack / Flutterwave | 很高 |
| 海外B2B收款 | Payoneer / SWIFT | 高 |
| 多币种企业结算 | Wise Business等 | 高 |
| 有真实USDT需求 | 可核验VASP | 作为补充 |
| 有正式当地合作伙伴 | 正规代理或MoR结构 | 需要完整合同 |
| 只是想快速拿一个当地账户 | 租个人账户 | 不建议 |
当地合作伙伴代收也不是完全不能做。
但我会要求合作伙伴是真实公司。我会让合同写清楚收款授权、佣金、结算周期和退款责任。我也会确保银行账户名称和合作伙伴主体一致,而且每一笔付款都能对应订单和发票。
如果模式变成“客户把钱打给某个个人,他收几个点以后再转给我”,我不会因为双方签了一张简单合同,就认为这个结构已经合规。
我最后会给自己设一个非常简单的判断标准。
如果一个方案必须依赖别人的身份,才能让我的生意继续收钱,那么这个方案就不适合成为核心支付基础设施。
7. Conclusion
我需要解决的是尼日利亚支付能力,不是借用别人的身份。长期做业务,我会把钱投入主体、银行、PSP、对账和合规,而不是人头账户。